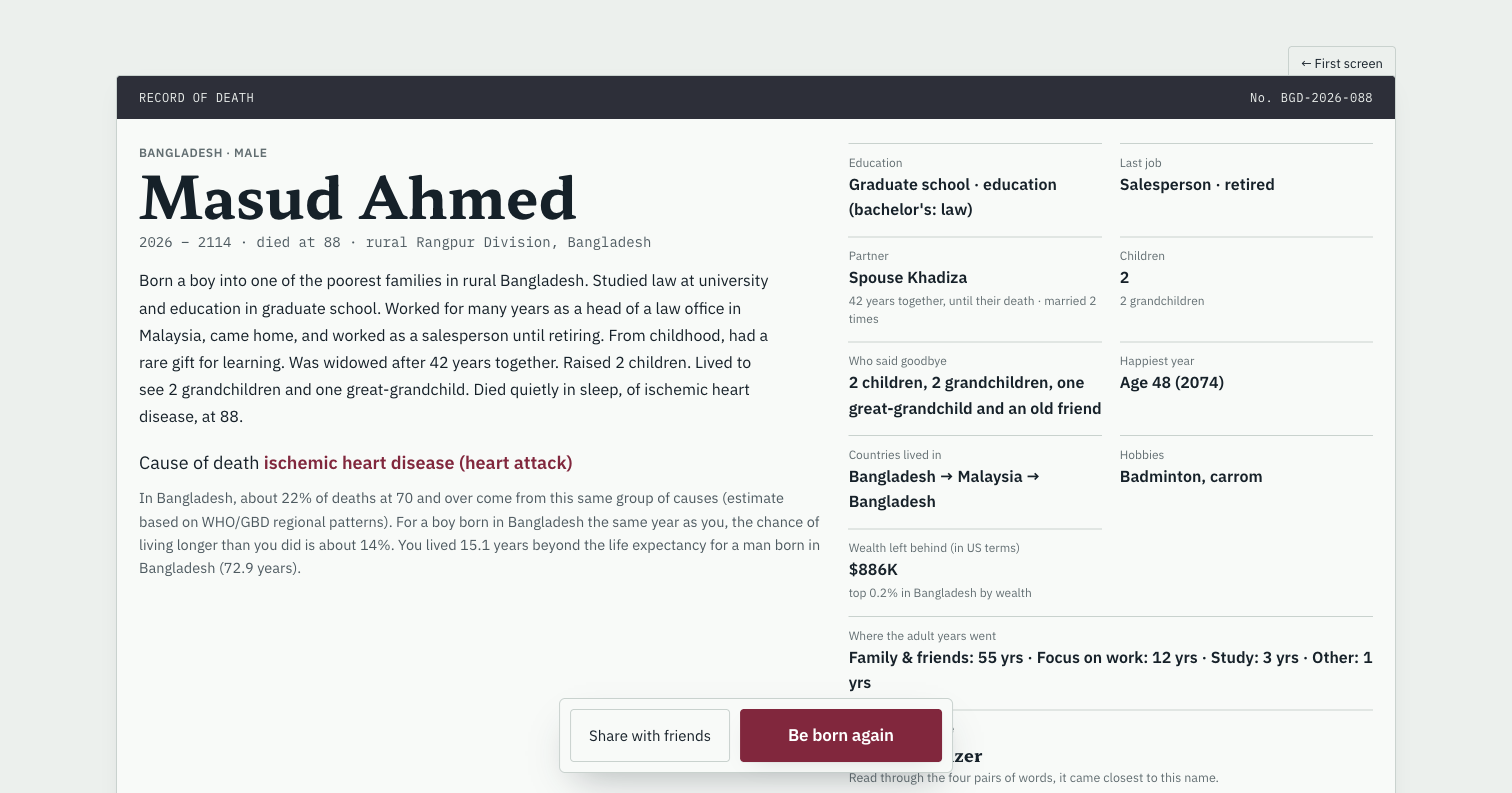
Masuds abgeschlossenes Leben endete 2114 mit angezeigten $886K. Folge echten Entscheidungen, gescheitertem Ausbau, Schließung und Heimkehr, keinem garantierten Erfolgsweg.
0–24: Schule, Schulden und erste Stelle
Masud wurde 2026 im ländlichen Bangladesch unter den ärmsten 20% der Familien geboren. Auto mode lief von 0–7 und kurz mit 31; spätere Entscheidungen waren meist manuell. Wir führten Schule mit 12 und 15 fort. Mit 18 bedeutete Wissen 97 nur ungefähr ausgeglichene Hochschulchancen. Die Inlandszulassung gelang; Ausland erforderte etwa $95K.
Wir wählten Jura mit 19. Mit 22 schloss er nach Schulden und kleineren Mahlzeiten ab. Die Aktienwahl mit 21 nahm ausdrücklich keinen Kredit auf. Das Anwaltsangebot mit 23 brachte jährlich $16,391; Schulden wurden in diesem Alter getilgt. Mit 24 sahen wir $2,677 Ersparnisse und 37% Aktiencrash.
26–36: erste Firma, Scheidung und Auswanderung
Recherche mit 26 führte zur partnerfinanzierten Kanzlei mit 27 für $6,091. Wir heirateten Jannat, bekamen Ruma mit 29 und erweiterten mit 31 für etwa $17K. Der erste Zehnjahresaktienbericht zeigte $9,287 Verlust.
Lange Tage erschöpften Masud. Beratung scheiterte mit 35; nach der Scheidung behielten wir Ruma. Auslandsrecherche kostete $116. Mit 36 wählten wir Malaysia für etwa $9,500 mit Kind. Die Kanzleiübergabe brachte $231K, doch am Ziel war er arbeitslos.
37–45: beruflicher Neubeginn und Mietobjekt
Mit 37 nahmen wir Lehrer, kauften ein Mietobjekt für etwa $71K plus $2,143 Kosten und bezahlten $7,820 für weiterführendes Studium. Untersuchungen und gesünderes Essen wurden manuell aktiviert. Eine Lungenentzündung erforderte Krankenhaus; Aktien stürzten 49%.
Laut Protokoll wurde der Bildungsmaster mit 38 abgeschlossen. Mit 39 wechselten wir zu Buchhaltung/Finanzen, mit 40 gründeten wir aus Ersparnissen eine zweite Kanzlei, mit 45 kam die Erweiterung. Mietwert und verfügbares Erspartes blieben getrennte Vermögensteile.
46–51: Wiederheirat und $295K Verlust
Mit 46 heirateten wir Khadiza; sie brachte $98K und ihr Kind mit. Mit 47 kauften wir das Eigenheim. Mit 49 betrug das Nettovermögen $591,797, persönliches Jahreseinkommen $204,974, Partnereinkommen $71,596.
Die anschließende Erweiterung zum geschäftsführenden Partner für $295K scheiterte vollständig. Masud blieb Seniorpartner. Mit 51 stand das Mietobjekt nach Auszug sechs Monate leer. Kein Vermögenswert garantierte durchgehenden Ertrag.
57–61: Crash, Schließung und Rente
Mit 57 erreichte das beobachtete Vermögen $936,310. Rezession, 47%-Crash und sinkende Arbeit folgten. Das Panel mit 58 zeigte $357K Aktienverlust und $566,516 Vermögen. Die Kanzlei schloss mit 58; mit 59 nahmen wir Verkäufer für $14,877 jährlich.
Trotz Gesundheitsroutine kam mit 60 Bluthochdruck; wir wählten Medizin und Lebensstiländerung. Mit 61 Ruhestand: keine Pension und etwa $434 monatliche Hilfe vom erwachsenen Kind. Spitzenverdienst konnte das Budget nicht mehr tragen.
84–88: Heimkehr und Abschluss
Mit 84 vermieteten wir das malaysische Haus und kehrten nach Bangladesch zurück. Mit 86 zeigte das Panel zwei Mietobjekte. Masud starb 2114 mit 88 im ländlichen Rangpur an ischämischer Herzkrankheit. Hinterlassenes Vermögen: gerundet $886K, oberste 0.2% Bangladeschs.
Das Ende vergleicht mit männlichen 72.9 Jahren in Bangladesch: 15.1 Jahre länger, wobei etwa 14% derselben Kohorte über 88 lebten. Das sind geschlechtsspezifische Spielvergleiche.
Was neben Geld zählte
Khadiza starb nach 42 gemeinsamen Jahren. Der Abschluss verzeichnete 2 Kinder, 2 Enkel und 1 Urenkel; mit 48 war das glücklichste Jahr. Erwachsenen-Schwerpunkte: 55 Jahre Familie und Freunde, 12 Arbeit, 3 Lernen, 1 Sonstiges.
Die Runde zeigt Entscheidungen und Kompromisse, kein reproduzierbares Vermögen. Erfolgreicher Ausstieg, kompletter Ausbauverlust, Familienhilfe und Jahrzehnte sozialen Schwerpunkts gehören dazu. Sie endete weder als Millionär noch als Milliardär.
Quellen und Prüfung
Im Spiel beobachtet · 20. Okt. 2026 · v0.7.82 beta
Guide zum ursprünglichen .life-Spiel. Entscheidungen verändern Wahrscheinlichkeiten; kein Weg garantiert ein Ergebnis.