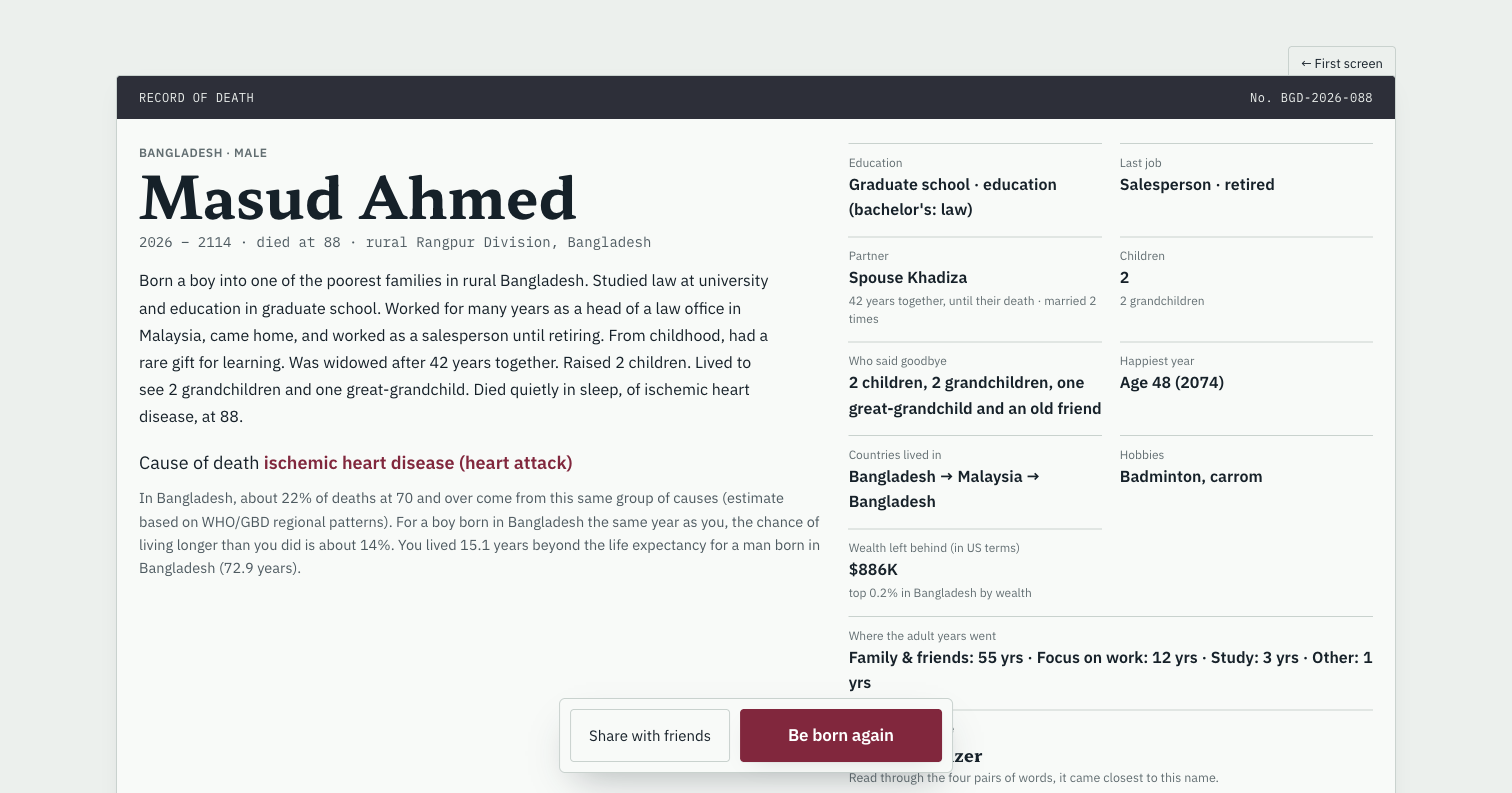
Masud terminó en 2114 con $886K mostrados. Sigue decisiones reales, expansión fallida, cierre y regreso, sin ruta de éxito garantizada.
0–24: escuela, deuda y primer empleo
Masud nació en Bangladés rural en 2026, entre el 20% más pobre. Auto mode cubrió 0–7 y brevemente 31; lo posterior fue mayormente manual. Seguimos escuela a los 12 y 15. A los 18, conocimiento 97 solo daba alrededor de una posibilidad entre dos de entrar en la universidad. Entró en universidad nacional; extranjero requería unos $95K.
Elegimos Derecho a los 19. Se graduó a los 22 tras deuda y comidas reducidas. Elegir acciones a los 21 no pidió préstamos para invertir. Abogado a los 23 pagó $16,391 anuales y liquidó deudas. A los 24 vimos $2,677 ahorrados y una caída bursátil del 37%.
26–36: negocio, divorcio y emigración
Investigar a los 26 llevó a despacho con socio a los 27 por $6,091. Nos casamos con Jannat, tuvimos a Ruma a los 29 y ampliamos por unos $17K a los 31. El balance de diez años mostró $9,287 perdidos.
Las jornadas agotaron a Masud. Fracasó la terapia a los 35; tras divorciarse elegimos criar a Ruma. Investigar extranjero costó $116. A los 36 elegimos Malasia por unos $9,500 con la niña. El traspaso dio $231K, pero llegó sin empleo.
37–45: reconstruir trabajo y comprar un alquiler
A los 37 aceptamos profesor, compramos alquiler por unos $71K más $2,143 y pagamos $7,820 de posgrado. Activamos manualmente chequeos y comida sana. Neumonía requirió hospital; las acciones cayeron 49%.
El registro sitúa el máster educativo a los 38. Con 39 pasamos a contabilidad/finanzas; con 40 abrimos el segundo despacho con ahorro y ampliamos con 45. Valor del inmueble y ahorro gastable siguieron siendo partes distintas.
46–51: nuevo matrimonio y pérdida de $295K
Nos casamos con Khadiza a los 46; aportó $98K y su hijo. Compramos casa propia a los 47. Con 49, patrimonio $591,797, ingreso personal anual $204,974 y del cónyuge $71,596.
La ampliación de $295K hacia socio director fracasó y perdió todo. Masud siguió socio sénior. A los 51 el alquiler quedó vacío seis meses tras marcharse el inquilino. Ningún activo garantizó retornos continuos.
57–61: caída, cierre y jubilación
El patrimonio observado llegó a $936,310 con 57. Siguieron recesión, desplome del 47% y menos trabajo. A los 58 había $357K de pérdidas bursátiles y $566,516 patrimoniales. Cerró el despacho con 58; con 59 aceptamos vendedor por $14,877 anuales.
Hubo hipertensión a los 60 pese a la rutina; elegimos medicamentos y hábitos. Nos jubilamos con 61 sin pensión y con unos $434 mensuales de un hijo adulto. El sueldo máximo ya no financiaba el presupuesto.
84–88: regreso y balance final
Con 84 alquilamos la casa malasia y volvimos a Bangladés. A los 86 había dos alquileres. Murió en Rangpur rural a los 88 en 2114 de cardiopatía isquémica. Dejó $886K mostrados y redondeados, en el 0.2% superior de Bangladés.
El final compara con hombres de Bangladés de 72.9 años: 15.1 años más y cerca del 14% de la cohorte por encima de 88. Son comparaciones específicas por sexo del juego.
Lo que importó además del dinero
Khadiza murió tras 42 años juntos. El registro final contó 2 hijos, 2 nietos y 1 bisnieto; los 48 fueron el año más feliz. Enfoques adultos: 55 años Familia y amigos, 12 Trabajo, 3 Estudio y 1 Otro.
La partida demuestra elecciones y compromisos, no una fortuna reproducible. Buena venta, pérdida integral de expansión, ayuda familiar y décadas de vida social explican el conjunto. No acabó ni millonario ni con mil millones.
Fuentes y verificación
Observado en el juego · 20 oct 2026 · v0.7.82 beta
Guía del original .life. Las decisiones cambian probabilidades; ninguna ruta garantiza un resultado.