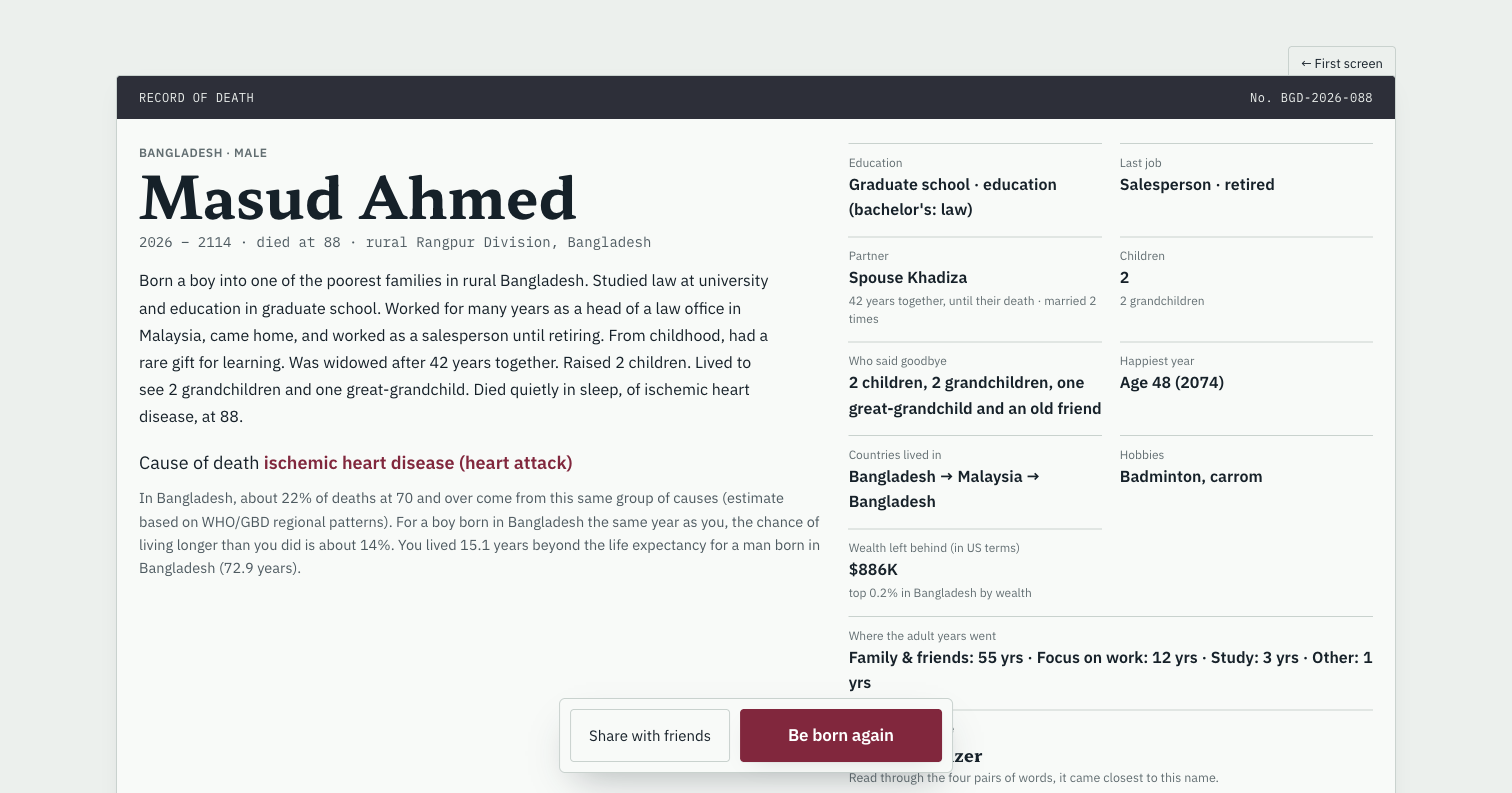
Masud est mort en 2114 avec $886K affichés. Suivez les choix réels, l’extension ratée, la fermeture et le retour au pays, sans parcours gagnant garanti.
0–24 ans : études, dettes et premier emploi
Masud est né dans le Bangladesh rural en 2026, parmi les 20% de familles les plus pauvres. Auto mode a couvert 0–7 ans et brièvement 31 ans ; la plupart des décisions suivantes étaient manuelles. Nous avons poursuivi l’école à 12 et 15 ans. À 18 ans, 97 en connaissances donnait encore environ une chance sur deux à l’université. L’admission nationale a réussi ; l’étranger exigeait environ $95K.
Nous avons choisi le droit à 19 ans. Diplômé à 22 ans après dettes et repas réduits, il avait sélectionné les actions à 21 ans sans emprunter pour investir, comme précisé. L’emploi d’avocat à 23 ans payait $16,391 annuels et les dettes ont été effacées cette année-là. À 24 ans, nous avons vu $2,677 d’épargne et un krach de 37%.
26–36 ans : entreprise, divorce et migration
La recherche à 26 ans a mené à un cabinet financé avec associé à 27 ans pour $6,091. Nous avons épousé Jannat, eu Ruma à 29 ans et agrandi pour environ $17K à 31 ans. Le premier bilan boursier de dix ans indiquait $9,287 de perte.
Les longues journées épuisaient Masud. La thérapie a échoué à 35 ans ; après le divorce nous avons choisi d’élever Ruma. Rechercher le travail étranger a coûté $116. À 36 ans, nous avons choisi la Malaisie avec l’enfant pour environ $9,500. La cession du cabinet a rapporté $231K, mais il est arrivé sans emploi.
37–45 ans : reconstruire le travail et acheter un bien locatif
À 37 ans, nous avons accepté enseignant, acheté un bien d’environ $71K plus $2,143 de frais et payé $7,820 d’études supérieures. Nous avons activé manuellement les bilans annuels et l’alimentation saine. Une pneumonie a nécessité l’hôpital ; les actions ont chuté de 49%.
Le journal place le master en éducation à 38 ans. À 39 ans, nous sommes passés à comptabilité/finance ; à 40 ans, un second cabinet a été créé sur épargne, puis agrandi à 45 ans. Valeur locative et épargne disponible restaient distinctes dans le patrimoine.
46–51 ans : remariage et perte de $295K
Nous avons épousé Khadiza à 46 ans ; elle apportait $98K et son enfant. Nous avons acheté la résidence à 47 ans. À 49 ans, le patrimoine était de $591,797, le revenu personnel annuel de $204,974 et celui du conjoint de $71,596.
L’extension de $295K vers le rang d’associé dirigeant a ensuite échoué intégralement. Masud est resté associé principal. À 51 ans, le bien locatif est resté vide six mois après le départ du locataire. Aucun des actifs ne garantissait des revenus continus.
57–61 ans : krach, fermeture et retraite
Le patrimoine observé atteignait $936,310 à 57 ans. Puis récession, krach de 47% et baisse du travail. À 58 ans, le panneau indiquait $357K de pertes boursières et $566,516 de patrimoine. Le cabinet a fermé à 58 ans ; à 59 ans, nous avons accepté vendeur à $14,877 annuels.
Malgré la routine de santé, l’hypertension est apparue à 60 ans ; nous avons choisi médicaments et changements d’habitudes. À 61 ans, retraite : aucune pension et environ $434 mensuels d’un enfant adulte. Le meilleur salaire passé ne pouvait plus financer le budget.
84–88 ans : retour et bilan final
À 84 ans, nous avons loué la maison malaisienne et choisi le retour au Bangladesh. À 86 ans, le panneau montrait deux biens locatifs. Masud est mort à 88 ans en 2114 dans le Rangpur rural d’une cardiopathie ischémique. La richesse laissée affichait $886K arrondis, dans les 0.2% les plus riches du Bangladesh.
La fin le compare à la référence masculine de 72.9 ans au Bangladesh : 15.1 ans de plus, avec environ 14% de sa cohorte dépassant 88 ans. Ces comparaisons du jeu sont propres au sexe.
Ce qui comptait au-delà de l’argent
Khadiza est morte après 42 ans ensemble. Le bilan comptait 2 enfants, 2 petits-enfants et 1 arrière-petit-enfant ; 48 ans était l’année la plus heureuse. Les priorités adultes totalisaient 55 ans Famille et amis, 12 Travail, 3 Études et 1 Autre.
Cette partie montre des choix et compromis, pas une fortune reproductible. Une belle cession, une extension entièrement perdue, le soutien familial et des décennies de priorité sociale en font tous partie. Elle ne s’est terminée ni millionnaire ni milliardaire.
Sources et vérification
Observé en jeu · 20 oct. 2026 · v0.7.82 beta
Guide du jeu original .life. Les choix influencent les probabilités ; aucun parcours ne garantit un résultat.