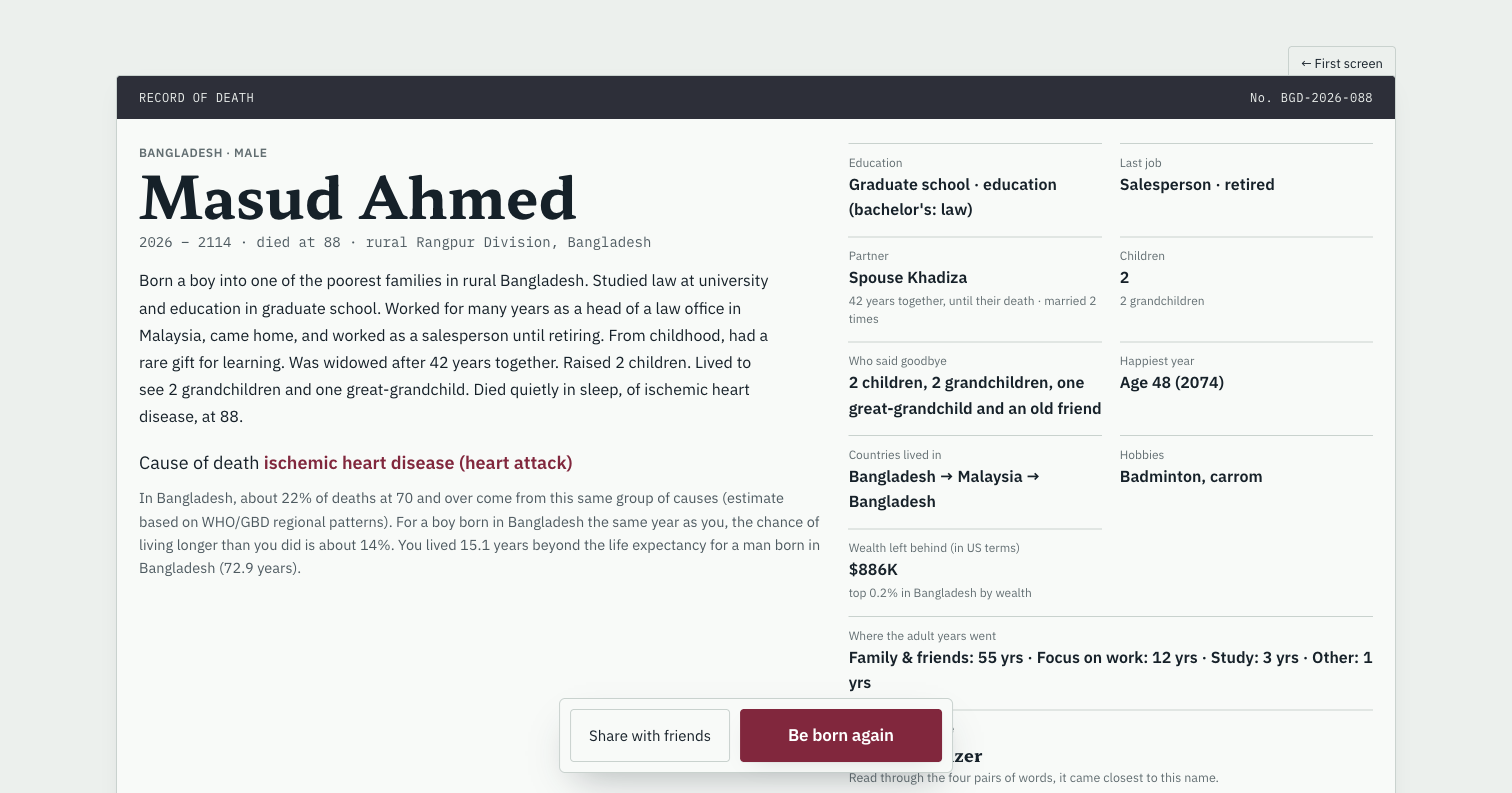
Masud ha concluso la vita nel 2114 con $886K mostrati. Segui scelte effettive, espansione fallita, chiusura e ritorno, senza percorso garantito.
0–24: scuola, debiti e primo lavoro
Masud nacque nel Bangladesh rurale nel 2026, nel 20% più povero. Auto mode coprì 0–7 e brevemente 31; quasi tutte le scelte successive erano manuali. Scuola proseguita a 12 e 15. A 18 conoscenze 97 davano chance equilibrate. Ammissione nazionale riuscita; estero circa $95K.
Giurisprudenza a 19, laurea a 22 dopo debiti e pasti ridotti. Le azioni a 21 non prendevano prestiti per investire. Avvocato a 23, $16,391 annui, debiti saldati. A 24 $2,677 osservati e crollo azionario 37%.
26–36: prima impresa, divorzio e migrazione
Ricerca a 26, studio con socio a 27 per $6,091. Matrimonio con Jannat, Ruma a 29, espansione circa $17K a 31. La prima revisione decennale delle azioni segnò perdita di $9,287.
Lunghe giornate esaurivano Masud. Consulenza fallita a 35; dopo il divorzio scegliemmo di crescere Ruma. Ricerca estero $116. A 36 Malesia con figlia circa $9,500. Cessione studio $231K, arrivo senza lavoro.
37–45: ricostruire il lavoro e comprare un affitto
A 37 accettammo insegnante, immobile da circa $71K più $2,143 e studio post-laurea da $7,820. Visite annuali e alimentazione sana attivate a mano. Polmonite in ospedale; azioni giù 49%.
Il diario colloca la magistrale in educazione a 38. A 39 passammo a contabilità/finanza, a 40 nuovo studio legale coi risparmi, espanso a 45. Valore immobiliare e risparmi spendibili restavano distinti.
46–51: nuove nozze e $295K persi
Khadiza sposata a 46 portò $98K e suo figlio. Casa comprata a 47. A 49 patrimonio $591,797, reddito personale annuo $204,974 e coniuge $71,596.
Espansione di $295K verso socio dirigente fallita con perdita totale. Masud rimase senior. A 51 affitto vuoto sei mesi dopo la partenza dell'inquilino. Nessun bene garantiva rendimenti ininterrotti.
57–61: crollo, chiusura e pensionamento
Patrimonio osservato $936,310 a 57. Poi recessione, crollo azioni 47% e meno lavoro. A 58 il pannello mostrava $357K persi in azioni e $566,516 netti. Studio chiuso a 58; venditore a 59 per $14,877 annui.
Ipertensione a 60 nonostante la routine; medicine e abitudini diverse. Pensionamento a 61 senza pensione e circa $434 mensili da un figlio adulto. Il massimo stipendio passato non finanziava più il bilancio.
84–88: ritorno e resoconto finale
A 84 affittammo la casa malese e tornammo in Bangladesh. A 86 comparivano due affitti. Masud morì nel Rangpur rurale a 88 nel 2114 per cardiopatia ischemica. Ricchezza ereditata mostrata arrotondata a $886K, nel primo 0.2% del Bangladesh.
Il finale confronta con i maschi del Bangladesh: 72.9 anni, quindi 15.1 in più; circa 14% della coorte supera 88. Sono confronti del gioco specifici per sesso.
Cosa contava oltre al denaro
Khadiza morì dopo 42 anni insieme. Finale: 2 figli, 2 nipoti, 1 pronipote; anno più felice a 48. Priorità adulte: 55 anni Famiglia e amici, 12 Lavoro, 3 Studio, 1 Altro.
La partita dimostra scelte e compromessi, non una fortuna riproducibile. Vendita riuscita, perdita completa dell'espansione, sostegno familiare e decenni sociali vanno spiegati insieme. Non terminò da milionario o miliardario.
Fonti e verifica
Osservato nel gioco · 20 ott 2026 · v0.7.82 beta
Guida all'originale .life. Le scelte cambiano probabilità; nessun percorso garantisce un esito.