Masud 的完整人生於2114年結束,留下的財富顯示為$886K。跟隨實際選擇,回顧擴張失敗、律師事務所倒閉與回鄉經歷,不把它當成必勝路線。
0–24歲:升學、債務與第一份工作
Masud 於2026年出生在孟加拉國農村,屬於最貧困的20%家庭。0–7歲使用自動模式,31歲也短暫開啓過,之後大多數決定由手動完成。我們在12歲和15歲選擇繼續升學。18歲知識達到97,大學錄取機會卻仍只有大約一半。國內大學申請成功,海外留學則需要約$95K。
19歲我們選擇法律專業。他經歷債務和少吃飯的時期後,於22歲畢業。21歲選擇股票時,遊戲明確說明不會借錢投資。23歲拿到年薪$16,391的律師邀約,當年還清債務。24歲我們觀察到存款$2,677,也遇到37%的股票暴跌。
26–36歲:首次創業、離婚與移民
26歲調查創業,27歲透過合伙融資開辦律師事務所,花費$6,091。我們與 Jannat 結婚,29歲有了 Ruma,31歲花約$17K擴張。首次十年股票回顧顯示虧損$9,287。
漫長工作日讓 Masud 疲憊不堪。35歲咨詢失敗,離婚後我們選擇撫養 Ruma。調查海外工作花費$116,36歲選擇花約$9,500帶孩子去馬來西亞。律師事務所轉讓帶來$231K,但抵達時他沒有工作。
37–45歲:重建職業,買入出租住宅
37歲,我們接受教師職位,買入約$71K的出租住宅並額外支付$2,143費用,花$7,820讀研。我們手動開啓每年體檢,選擇更健康的飲食。肺炎需要住院治療,股票則暴跌49%。
記錄顯示38歲完成教育學碩士,39歲轉入會計/金融工作,40歲用存款創辦第二間律師事務所,45歲擴張。出租住宅的估值與可支配存款,始終是財富中的不同部分。
46–51歲:再婚與損失$295K
46歲我們與 Khadiza 結婚,她帶來$98K存款和她的孩子。47歲買下自住房。49歲時,淨資產為$591,797,個人年收入$204,974,配偶收入$71,596。
隨後,一次以升任管理合伙人為目標的$295K擴張失敗,投入全部損失。Masud 仍為高級合伙人。51歲出租住宅的租客離開後,房屋空置六個月。兩類資產都不保證收益永不中斷。
57–61歲:股災、倒閉與退休
57歲觀察到淨資產達到$936,310,隨後出現經濟衰退、47%的股票暴跌和業務減少。58歲的面板顯示股票虧損$357K,淨資產為$566,516。律師事務所在58歲關閉,59歲我們接受年薪$14,877的銷售員工作。
雖然保持健康習慣,60歲仍出現高血壓,我們選擇藥物和生活方式調整。61歲退休,卡片顯示沒有養老金,每月可從成年子女處獲得約$434幫助。職業巔峰期的工資,已不能再作為預算來源。
84–88歲:回到故鄉與最終記錄
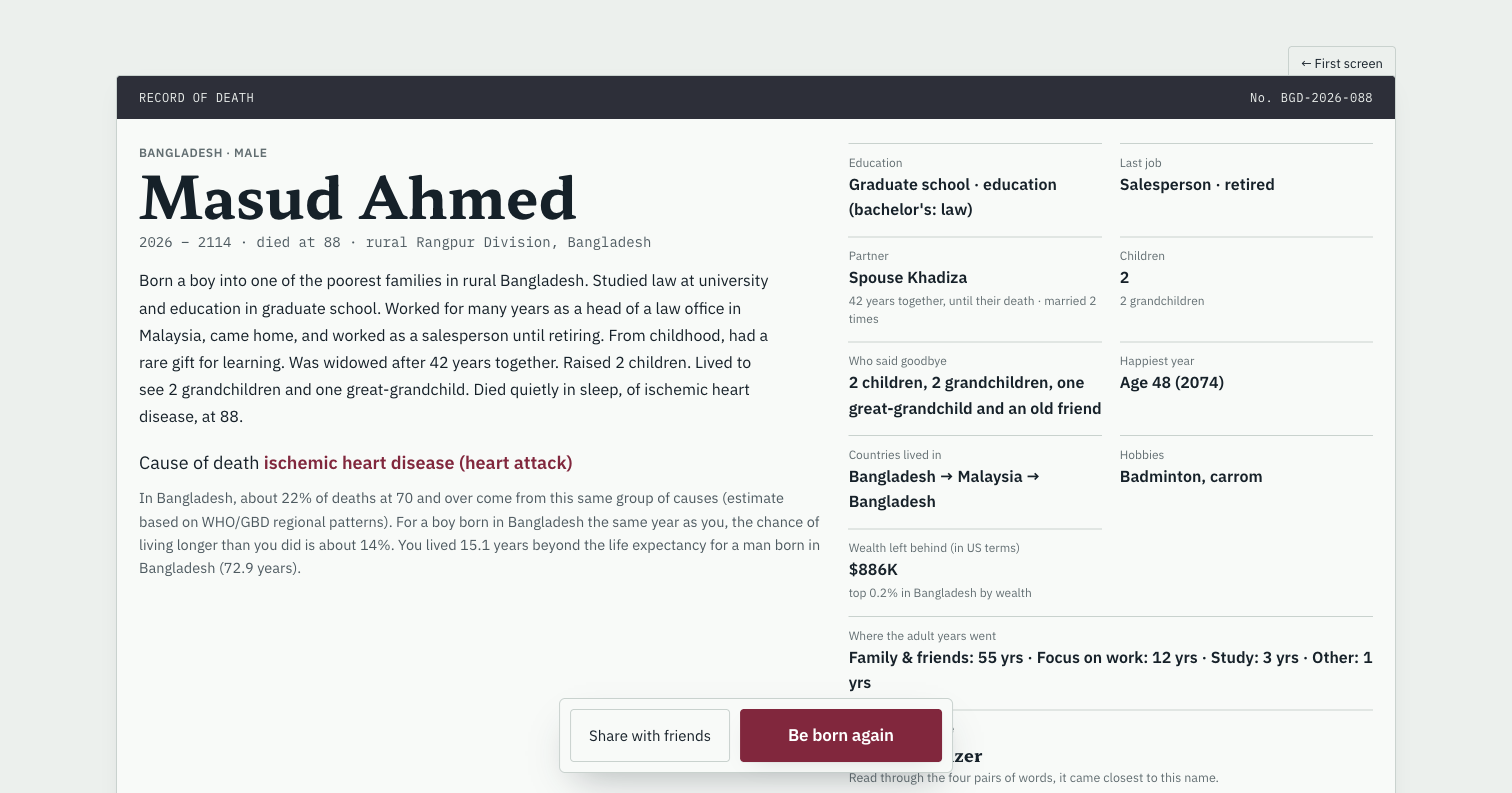
84歲,我們選擇出租馬來西亞的自住房,返回孟加拉國。到86歲,面板顯示擁有兩套出租住宅。Masud 於2114年在朗布爾農村因缺血性心臟病去世,享年88歲。留下的財富以四捨五入後的$886K顯示,位列孟加拉國前0.2%。
結局將他與孟加拉國男性72.9歲的基準比較:多活了15.1年,同一出生隊列中約14%能活過88歲。這些是遊戲按性別區分的比較資料。
金錢之外,什麼同樣重要
Khadiza 在與他相伴42年後去世。結局記錄有2個孩子、2個孫輩和1個曾孫輩,48歲是最幸福的一年。成年年度重心累計為家人朋友55年、工作12年、學習3年、其他1年。
這段完整人生展示了選擇和取捨,不是可復現的發財方案。成功轉讓生意、擴張投入全損、家人的支持,以及數十年重視社交的生活,都應納入解釋。結局既未達到百萬美元,也未達到十億美元。
來源與查核
遊戲內觀察 · 2026年10月20日 · v0.7.82 beta
本文針對原版 .life 遊戲。選擇會影響機率,但任何路線都不保證結果。