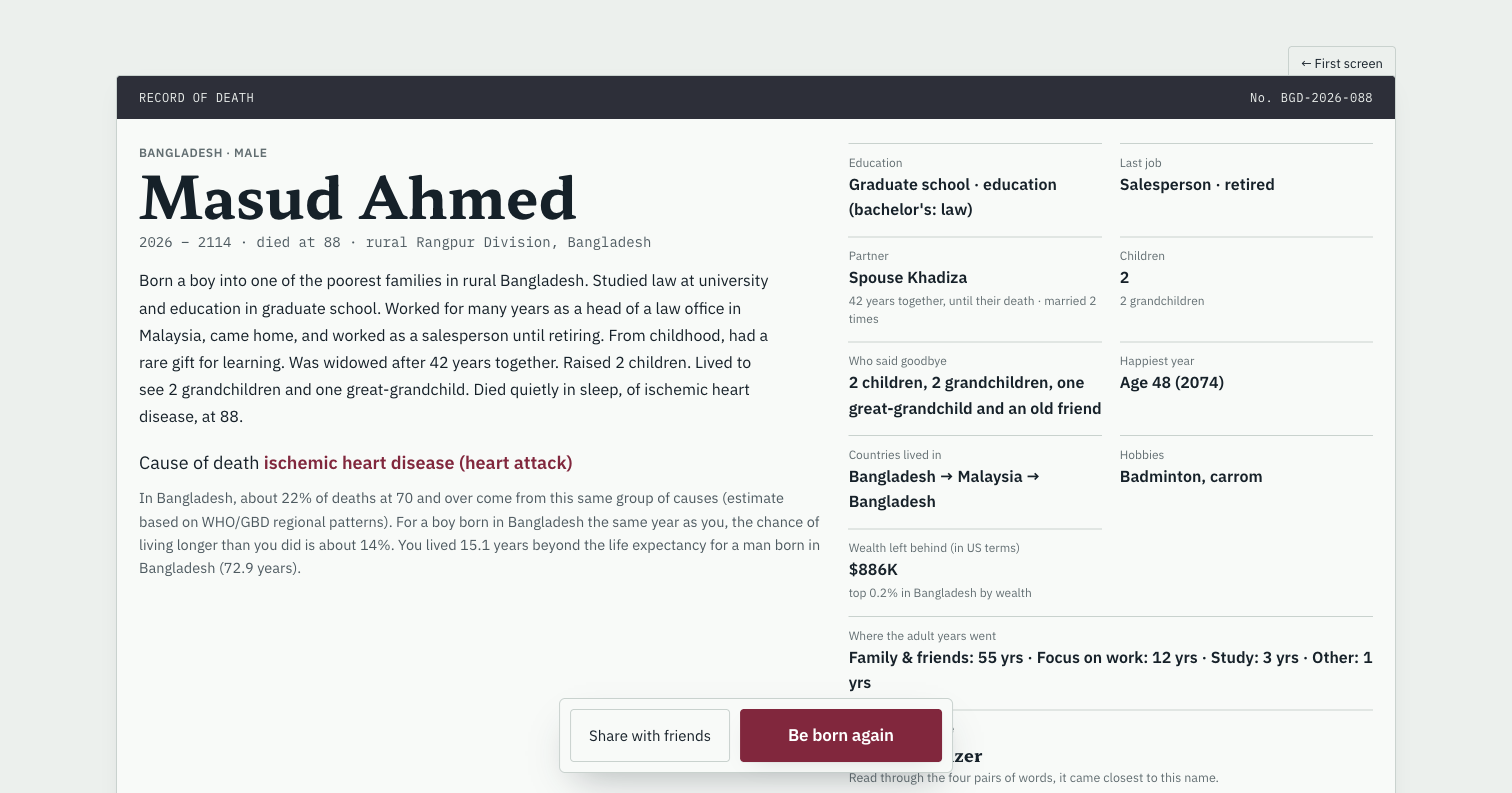
Masud terminou a vida em 2114 com riqueza exibida de $886K. Veja escolhas reais, expansão fracassada, fechamento e retorno ao país, sem rota garantida de sucesso.
0–24: escola, dívida e primeiro emprego
Masud nasceu no interior de Bangladesh em 2026, entre os 20% mais pobres. Auto mode cobriu 0–7 e brevemente 31; a maioria das decisões posteriores foi manual. Continuamos a escola aos 12 e 15. Aos 18, conhecimento 97 ainda dava chances universitárias equilibradas. Entrou no país; estudar fora exigia cerca de $95K.
Escolhemos direito aos 19. Formou-se aos 22 após dívidas e menos refeições. A opção de ações aos 21 explicitamente não tomava empréstimo para investir. O emprego de advogado aos 23 pagava $16,391 anuais; quitou dívidas nessa idade. Aos 24 vimos $2,677 poupados e queda de 37% nas ações.
26–36: primeira empresa, divórcio e migração
A pesquisa aos 26 levou ao escritório com sócio aos 27, por $6,091. Casamos com Jannat, tivemos Ruma aos 29 e expandimos por cerca de $17K aos 31. A primeira revisão de dez anos das ações relatou perda de $9,287.
Dias longos esgotavam Masud. A terapia falhou aos 35; após o divórcio escolhemos criar Ruma. Pesquisar trabalho externo custou $116. Aos 36 escolhemos Malásia, cerca de $9,500 com a filha. Transferir o escritório rendeu $231K, mas ele chegou sem emprego.
37–45: reconstrução profissional e imóvel para aluguel
Aos 37 aceitamos professor, compramos aluguel de cerca de $71K mais $2,143 em custos e pagamos $7,820 por pós-graduação. Ativamos manualmente exames anuais e alimentação melhor. Pneumonia exigiu hospital; ações caíram 49%.
O histórico situa o mestrado em educação aos 38. Aos 39 mudamos para contabilidade/finanças; aos 40 abrimos outro escritório com poupança. Expandiu aos 45. Valor do aluguel e poupança disponível eram parcelas distintas da riqueza.
46–51: novo casamento e perda de $295K
Casamos com Khadiza aos 46; ela trouxe $98K poupados e seu filho. Compramos a casa aos 47. Aos 49 o patrimônio era $591,797, a renda pessoal anual $204,974 e a do cônjuge $71,596.
Uma expansão de $295K para sócio administrador falhou, perdendo tudo. Masud continuou sócio sênior. Aos 51 o aluguel ficou vazio seis meses após sair o inquilino. Nenhum ativo garantia retorno ininterrupto.
57–61: queda, fechamento e aposentadoria
O patrimônio chegou a $936,310 observados aos 57. Vieram recessão, queda de 47% da bolsa e menos trabalho. O painel dos 58 mostrou $357K de perdas nas ações e patrimônio de $566,516. O escritório fechou aos 58; aos 59 aceitamos vendedor por $14,877 anuais.
Hipertensão surgiu aos 60 apesar da rotina; escolhemos remédios e mudanças de hábitos. Aos 61, aposentadoria sem pensão no cartão e cerca de $434 mensais de ajuda de um filho adulto. O salário máximo da carreira já não sustentava o orçamento.
84–88: retorno e registro final
Aos 84 alugamos a casa malaia e voltamos a Bangladesh. Aos 86 o painel mostrava dois imóveis de aluguel. Masud morreu no interior de Rangpur aos 88, em 2114, por doença isquêmica do coração. Deixou $886K exibidos, arredondados, entre os 0.2% mais ricos de Bangladesh.
O final compara com a referência masculina de Bangladesh de 72.9 anos: 15.1 anos a mais, com cerca de 14% da mesma coorte vivendo além dos 88. São comparações do jogo específicas por sexo.
O que importou além do dinheiro
Khadiza morreu após 42 anos juntos. O final registrou 2 filhos, 2 netos e 1 bisneto; os 48 foram o ano mais feliz. O foco adulto somou 55 anos Família e amigos, 12 Trabalho, 3 Estudo e 1 Outro.
A partida mostra escolhas e trocas, não fortuna reproduzível. Boa venda empresarial, perda total da expansão, ajuda familiar e décadas de foco social pertencem à explicação. Não terminou milionária nem bilionária.
Fontes e verificação
Observado no jogo · 20 de out. de 2026 · v0.7.82 beta
Guia do original .life. Escolhas mudam probabilidades; nenhuma rota garante um resultado.