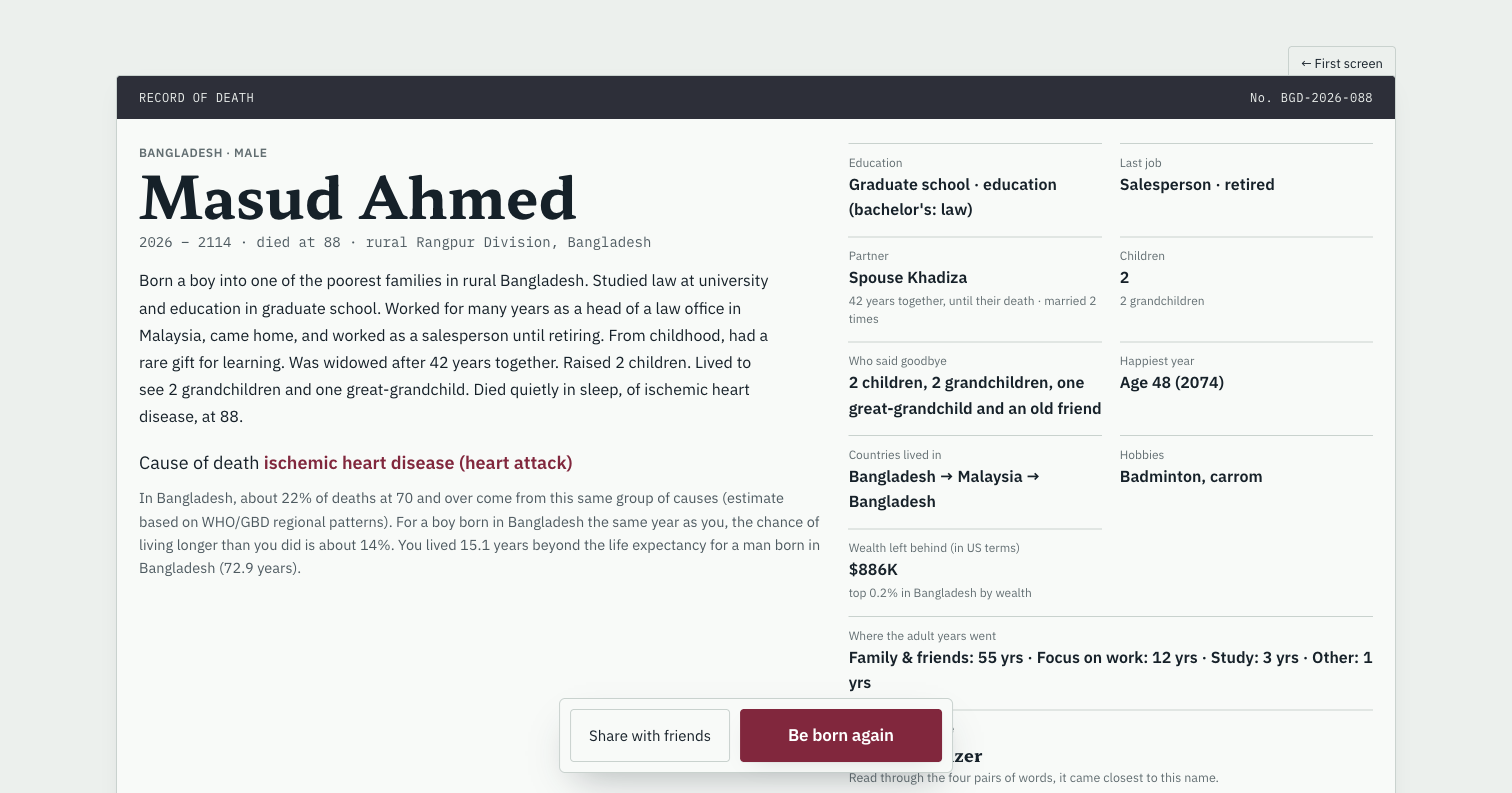
Masud 的完整人生于2114年结束,留下的财富显示为$886K。跟随实际选择,回顾扩张失败、律所倒闭与回乡经历,不把它当成必胜路线。
0–24岁:升学、债务与第一份工作
Masud 于2026年出生在孟加拉国农村,属于最贫困的20%家庭。0–7岁使用自动模式,31岁也短暂开启过,之后大多数决定由手动完成。我们在12岁和15岁选择继续升学。18岁知识达到97,大学录取机会却仍只有大约一半。国内大学申请成功,海外留学则需要约$95K。
19岁我们选择法律专业。他经历债务和少吃饭的时期后,于22岁毕业。21岁选择股票时,游戏明确说明不会借钱投资。23岁拿到年薪$16,391的律师邀约,当年还清债务。24岁我们观察到存款$2,677,也遇到37%的股票暴跌。
26–36岁:首次创业、离婚与移民
26岁调查创业,27岁通过合伙融资开办律所,花费$6,091。我们与 Jannat 结婚,29岁有了 Ruma,31岁花约$17K扩张。首次十年股票回顾显示亏损$9,287。
漫长工作日让 Masud 疲惫不堪。35岁咨询失败,离婚后我们选择抚养 Ruma。调查海外工作花费$116,36岁选择花约$9,500带孩子去马来西亚。律所转让带来$231K,但抵达时他没有工作。
37–45岁:重建职业,买入出租房
37岁,我们接受教师职位,买入约$71K的出租房并额外支付$2,143费用,花$7,820读研。我们手动开启每年体检,选择更健康的饮食。肺炎需要住院治疗,股票则暴跌49%。
记录显示38岁完成教育学硕士,39岁转入会计/金融工作,40岁用存款创办第二间律所,45岁扩张。出租房的估值与可支配存款,始终是财富中的不同部分。
46–51岁:再婚与损失$295K
46岁我们与 Khadiza 结婚,她带来$98K存款和她的孩子。47岁买下自住房。49岁时,净资产为$591,797,个人年收入$204,974,配偶收入$71,596。
随后,一次以升任管理合伙人为目标的$295K扩张失败,投入全部损失。Masud 仍为高级合伙人。51岁出租房的租客离开后,房屋空置六个月。两类资产都不保证收益永不中断。
57–61岁:股灾、倒闭与退休
57岁观察到净资产达到$936,310,随后出现经济衰退、47%的股票暴跌和业务减少。58岁的面板显示股票亏损$357K,净资产为$566,516。律所在58岁关闭,59岁我们接受年薪$14,877的销售员工作。
虽然保持健康习惯,60岁仍出现高血压,我们选择药物和生活方式调整。61岁退休,卡片显示没有养老金,每月可从成年子女处获得约$434帮助。职业巅峰期的工资,已不能再作为预算来源。
84–88岁:回到故乡与最终记录
84岁,我们选择出租马来西亚的自住房,返回孟加拉国。到86岁,面板显示拥有两套出租房。Masud 于2114年在朗布尔农村因缺血性心脏病去世,享年88岁。留下的财富以四舍五入后的$886K显示,位列孟加拉国前0.2%。
结局将他与孟加拉国男性72.9岁的基准比较:多活了15.1年,同一出生队列中约14%能活过88岁。这些是游戏按性别区分的比较数据。
金钱之外,什么同样重要
Khadiza 在与他相伴42年后去世。结局记录有2个孩子、2个孙辈和1个曾孙辈,48岁是最幸福的一年。成年年度重心累计为家人朋友55年、工作12年、学习3年、其他1年。
这段完整人生展示了选择和取舍,不是可复现的发财方案。成功转让生意、扩张投入全损、家人的支持,以及数十年重视社交的生活,都应纳入解释。结局既未达到百万美元,也未达到十亿美元。
来源与核查
游戏内观察 · 2026年10月20日 · v0.7.82 beta
本文针对原版 .life 游戏。选择会影响概率,但任何路线都不保证结果。